从材料到共创:AI时代半导体封装创新的演进逻辑
2026-11-03
15:03:00
来源: 汉高 周文
点击
据Gartner预测,2027年全球半导体收入将达到1.9万亿美元,AI基础设施投资和内存市场增长是重要驱动力。高速增长的背后,AI与高性能计算也带来了新的技术挑战,推动半导体行业加速变革。
随着芯片性能越来越依赖封装架构创新,行业竞争的焦点也从单一器件指标转向系统级能力。在这一变化中,长期被视为“支撑环节”的材料正在走向舞台中央,材料企业也不再只是供应链上的一环,而将成为客户创新进程中不可或缺的共创伙伴。
毫无疑问,AI和高性能计算正在从根本上改变半导体行业的竞争逻辑。过去,性能提升主要依赖制程微缩;如今,随着摩尔定律逼近物理极限,先进封装成为延续系统性能增长的关键路径。
数据清晰地印证了这一趋势。根据摩根士丹利最新报告,全球CoWoS先进封装需求将从2026年的139.4万片跃升至2027年的269.4万片,同比增长93%。IDC研究显示,台积电CoWoS年产能预计从2026年的108万片进一步扩张至2027年的147万片。
伴随先进封装需求与产能的快速扩张,封装不再是芯片制造完成后的“收尾工作”,而是决定产品性能、可靠性和上市速度的战略环节。目前,超大规模客户已经与领先芯片设计公司从最早阶段就开始协同设计,技术挑战正在向价值链上游前移。摩根士丹利特别指出,服务器CPU开始大规模采用2.5D先进封装,CoWoS的应用边界正在从GPU向更广泛的AI计算场景延伸。对材料企业而言,这既是更高的要求,也是更大的舞台。
当很多人谈论先进封装材料的竞争时,首先想到的是化学能力。但真正的差异化价值,更在于同时平衡性能、工艺性和可靠性,实现材料、工艺与应用的协同。
先进封装材料必须在提供优异的热学、力学、电学性能和可靠性的同时,顺利融入客户的制造工艺。比如,材料需要管理应力、支持微小间隙或复杂封装结构、控制翘曲、承受高工作温度,并在不同工艺条件下保持稳定。任何单一维度的突破都不足以构成真正的解决方案。
当前,AI半导体相关的HBM与先进封装供应链,横跨HBM器件、先进封装服务、基板与中介层、封装材料以及散热解决方案等多个价值层。随着封装面积扩大、HBM堆叠数量增加和加速器出货增长,材料需求也在持续上升。与此同时,高资本投入、供应链限制和监管复杂性进一步抬高了行业门槛,也使材料、工艺与制造之间的系统协同变得更加重要。
正因如此,可靠的材料合作伙伴需要具备的远不止化学专业知识,更是必须深入理解客户应用、拥有强大的工艺技术诀窍和制造经验,以提供稳定且可规模化的解决方案。汉高在这方面具备明显优势:150年的企业创新积淀、超过30年的半导体行业经验,以及覆盖薄膜、液态胶材、底部填充、封装材料和上盖接合等应用的广泛产品组合。这些能力,构成了难以复制的系统性价值。
随着半导体领域开发周期不断缩短、技术复杂度持续上升,材料企业的价值正在发生根本性转变。过去那种“远程供应、按需交付”的模式,已经无法满足客户对速度、协作深度和问题解决能力的要求。
因此,材料企业需要在客户创新进程的更早期阶段介入,从“材料供应商”升级为“技术合作伙伴”,并在客户所在的核心生态系统中建立更直接、更深入的协作能力,包括配方迭代、材料评估、工艺优化、问题排查等环节的本地化支持。
汉高正在持续加强在这一方向上的投入,通过强化本地研发与应用技术体系,整合全球先进封装技术资源,进一步提升产品开发、技术验证和应用支持能力。材料设计的关键,在于更早理解客户未来可能面临的技术挑战。贴近客户,就是在贴近创新。
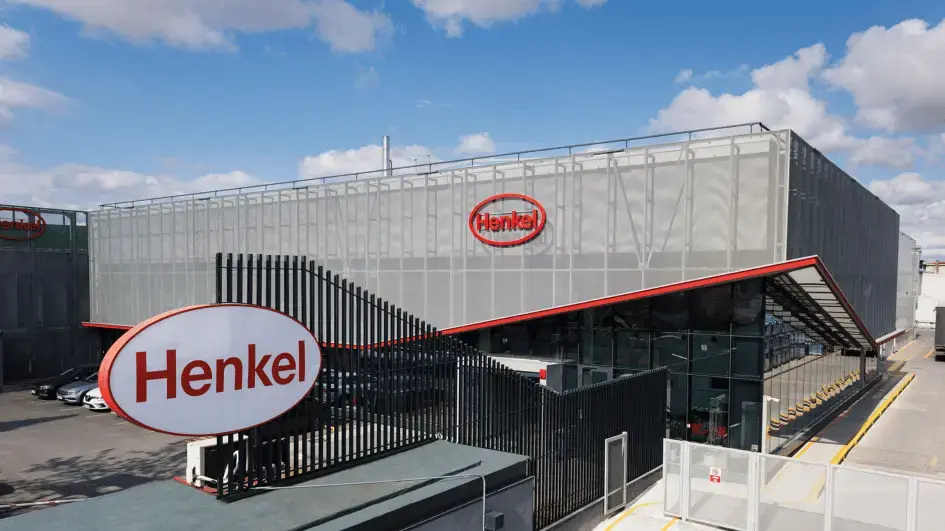
当前,客户面临着越来越大的压力:一方面需要更快地将新技术推向市场,另一方面又必须满足严格的良率、可靠性和性能要求。这两者之间的矛盾与平衡,正是材料创新能够发挥关键价值的地方。
与此同时,随着AI竞争沿产业链向上游延伸,CoWoS扩产带来的供需压力也开始传导至硅片、基板和封装材料等关键环节。据行业调查,2027年12英寸外延片新增长期合约价格预计上涨15%至25%,抛光硅片涨幅或达40%以上。尽管硅片与封装材料分属不同环节,这些价格变化仍反映出上游供应趋紧正在加大客户对稳定交付和快速协同的重视。因此,对于材料企业来说,不仅需要自身加速技术创新,也需要具备供应保障和快速协同的能力,进而从产品提供者成为客户持续创新的战略支点。
汉高的应对策略可以概括为三个关键词:早期介入、本地支持、全球资源。首先,我们从客户设计阶段就参与其中,帮助识别合适的材料解决方案,并针对特定封装设计和制造条件进行优化。其次,我们能够在客户身边提供应用工程和技术支持,快速响应问题、优化工艺参数。更重要的是,我们背后有强大的研发网络、化学工具箱和覆盖北美、欧洲、亚洲的制造设施作为支撑。这三个维度的协同,使汉高能够帮助客户缩短开发周期、优化制造效率,并加快新技术导入。
Yole Group研究指出,AI基础设施、HBM与先进封装正推动半导体产业进入新的增长周期,但也带来了热管理、可靠性、制造成本和供应链协同等新的挑战。未来,材料企业需要做的不仅是提供产品,更要具备更紧密的技术协作能力、更强大的本地应用支持能力,以及帮助客户加速开发并满足严苛性能要求的能力。凭借全球材料专业积累、持续的技术投入和本地化支持体系,汉高正持续深化与客户的协同创新,共同应对下一代电子产品面临的材料挑战。
从制程微缩到先进封装,半导体产业的创新逻辑正在发生深刻变化。未来的竞争,不再只是单项技术的突破,而是不同专业之间高效协同的能力。从设计到制造,从封装到材料,越来越多关键创新诞生于产业链各环节的深度合作之中。而当创新越来越依赖协同、越来越需要跨越组织边界时,共创时代也将真正到来。
关于作者:周文是汉高集团副总裁、粘合剂技术电子事业部全球负责人,负责领导汉高在全球电子材料领域的战略与业务发展。
随着芯片性能越来越依赖封装架构创新,行业竞争的焦点也从单一器件指标转向系统级能力。在这一变化中,长期被视为“支撑环节”的材料正在走向舞台中央,材料企业也不再只是供应链上的一环,而将成为客户创新进程中不可或缺的共创伙伴。
先进封装,正在成为创新的主战场
毫无疑问,AI和高性能计算正在从根本上改变半导体行业的竞争逻辑。过去,性能提升主要依赖制程微缩;如今,随着摩尔定律逼近物理极限,先进封装成为延续系统性能增长的关键路径。
数据清晰地印证了这一趋势。根据摩根士丹利最新报告,全球CoWoS先进封装需求将从2026年的139.4万片跃升至2027年的269.4万片,同比增长93%。IDC研究显示,台积电CoWoS年产能预计从2026年的108万片进一步扩张至2027年的147万片。
伴随先进封装需求与产能的快速扩张,封装不再是芯片制造完成后的“收尾工作”,而是决定产品性能、可靠性和上市速度的战略环节。目前,超大规模客户已经与领先芯片设计公司从最早阶段就开始协同设计,技术挑战正在向价值链上游前移。摩根士丹利特别指出,服务器CPU开始大规模采用2.5D先进封装,CoWoS的应用边界正在从GPU向更广泛的AI计算场景延伸。对材料企业而言,这既是更高的要求,也是更大的舞台。
从材料竞争到系统竞争
当很多人谈论先进封装材料的竞争时,首先想到的是化学能力。但真正的差异化价值,更在于同时平衡性能、工艺性和可靠性,实现材料、工艺与应用的协同。
先进封装材料必须在提供优异的热学、力学、电学性能和可靠性的同时,顺利融入客户的制造工艺。比如,材料需要管理应力、支持微小间隙或复杂封装结构、控制翘曲、承受高工作温度,并在不同工艺条件下保持稳定。任何单一维度的突破都不足以构成真正的解决方案。
当前,AI半导体相关的HBM与先进封装供应链,横跨HBM器件、先进封装服务、基板与中介层、封装材料以及散热解决方案等多个价值层。随着封装面积扩大、HBM堆叠数量增加和加速器出货增长,材料需求也在持续上升。与此同时,高资本投入、供应链限制和监管复杂性进一步抬高了行业门槛,也使材料、工艺与制造之间的系统协同变得更加重要。
正因如此,可靠的材料合作伙伴需要具备的远不止化学专业知识,更是必须深入理解客户应用、拥有强大的工艺技术诀窍和制造经验,以提供稳定且可规模化的解决方案。汉高在这方面具备明显优势:150年的企业创新积淀、超过30年的半导体行业经验,以及覆盖薄膜、液态胶材、底部填充、封装材料和上盖接合等应用的广泛产品组合。这些能力,构成了难以复制的系统性价值。
创新越来越发生在客户身边
随着半导体领域开发周期不断缩短、技术复杂度持续上升,材料企业的价值正在发生根本性转变。过去那种“远程供应、按需交付”的模式,已经无法满足客户对速度、协作深度和问题解决能力的要求。
因此,材料企业需要在客户创新进程的更早期阶段介入,从“材料供应商”升级为“技术合作伙伴”,并在客户所在的核心生态系统中建立更直接、更深入的协作能力,包括配方迭代、材料评估、工艺优化、问题排查等环节的本地化支持。
汉高正在持续加强在这一方向上的投入,通过强化本地研发与应用技术体系,整合全球先进封装技术资源,进一步提升产品开发、技术验证和应用支持能力。材料设计的关键,在于更早理解客户未来可能面临的技术挑战。贴近客户,就是在贴近创新。
从产品供应到能力协同
当前,客户面临着越来越大的压力:一方面需要更快地将新技术推向市场,另一方面又必须满足严格的良率、可靠性和性能要求。这两者之间的矛盾与平衡,正是材料创新能够发挥关键价值的地方。
与此同时,随着AI竞争沿产业链向上游延伸,CoWoS扩产带来的供需压力也开始传导至硅片、基板和封装材料等关键环节。据行业调查,2027年12英寸外延片新增长期合约价格预计上涨15%至25%,抛光硅片涨幅或达40%以上。尽管硅片与封装材料分属不同环节,这些价格变化仍反映出上游供应趋紧正在加大客户对稳定交付和快速协同的重视。因此,对于材料企业来说,不仅需要自身加速技术创新,也需要具备供应保障和快速协同的能力,进而从产品提供者成为客户持续创新的战略支点。
汉高的应对策略可以概括为三个关键词:早期介入、本地支持、全球资源。首先,我们从客户设计阶段就参与其中,帮助识别合适的材料解决方案,并针对特定封装设计和制造条件进行优化。其次,我们能够在客户身边提供应用工程和技术支持,快速响应问题、优化工艺参数。更重要的是,我们背后有强大的研发网络、化学工具箱和覆盖北美、欧洲、亚洲的制造设施作为支撑。这三个维度的协同,使汉高能够帮助客户缩短开发周期、优化制造效率,并加快新技术导入。
共创时代正在到来
Yole Group研究指出,AI基础设施、HBM与先进封装正推动半导体产业进入新的增长周期,但也带来了热管理、可靠性、制造成本和供应链协同等新的挑战。未来,材料企业需要做的不仅是提供产品,更要具备更紧密的技术协作能力、更强大的本地应用支持能力,以及帮助客户加速开发并满足严苛性能要求的能力。凭借全球材料专业积累、持续的技术投入和本地化支持体系,汉高正持续深化与客户的协同创新,共同应对下一代电子产品面临的材料挑战。
从制程微缩到先进封装,半导体产业的创新逻辑正在发生深刻变化。未来的竞争,不再只是单项技术的突破,而是不同专业之间高效协同的能力。从设计到制造,从封装到材料,越来越多关键创新诞生于产业链各环节的深度合作之中。而当创新越来越依赖协同、越来越需要跨越组织边界时,共创时代也将真正到来。
关于作者:周文是汉高集团副总裁、粘合剂技术电子事业部全球负责人,负责领导汉高在全球电子材料领域的战略与业务发展。
责任编辑:chenguang
相关文章
-
- 半导体行业观察
-
- 摩尔芯闻
最新新闻
热门文章 本日 七天 本月
热门评论
©2025 半导体行业观察
Copyright©2023 芯算智能科技(扬州)有限公司
苏ICP备2025200240号-2 皖公网安备 34019202000656号