AI算力瓶颈下,Batch ALD如何卡位3D化时代?
2026-10-19
10:36:37
来源: 李晨光
点击
在AI算力爆发、摩尔定律放缓的产业大背景下,硅光互连、3D芯片、先进封装成为半导体产业突破性能天花板的核心方向。2026湾芯展上,产业链上下游设备厂商集中展出面向下一代芯片制造的工艺解决方案,薄膜沉积作为芯片制造核心工序,设备的性能、产能与成本效率,直接决定3D器件、异构集成的产业化落地节奏。
科意半导体(KOKUSAI ELECTRIC)作为炉管式(批量式)ALD赛道的全球龙头,在本届湾芯展重点展出适配AI时代新需求的产品矩阵。科意半导体全球副总裁、中国区董事长兼总经理徐若松接受半导体行业观察专访,围绕展品技术、本土化布局、技术路线演进、行业竞争格局等分享了深度产业判断。
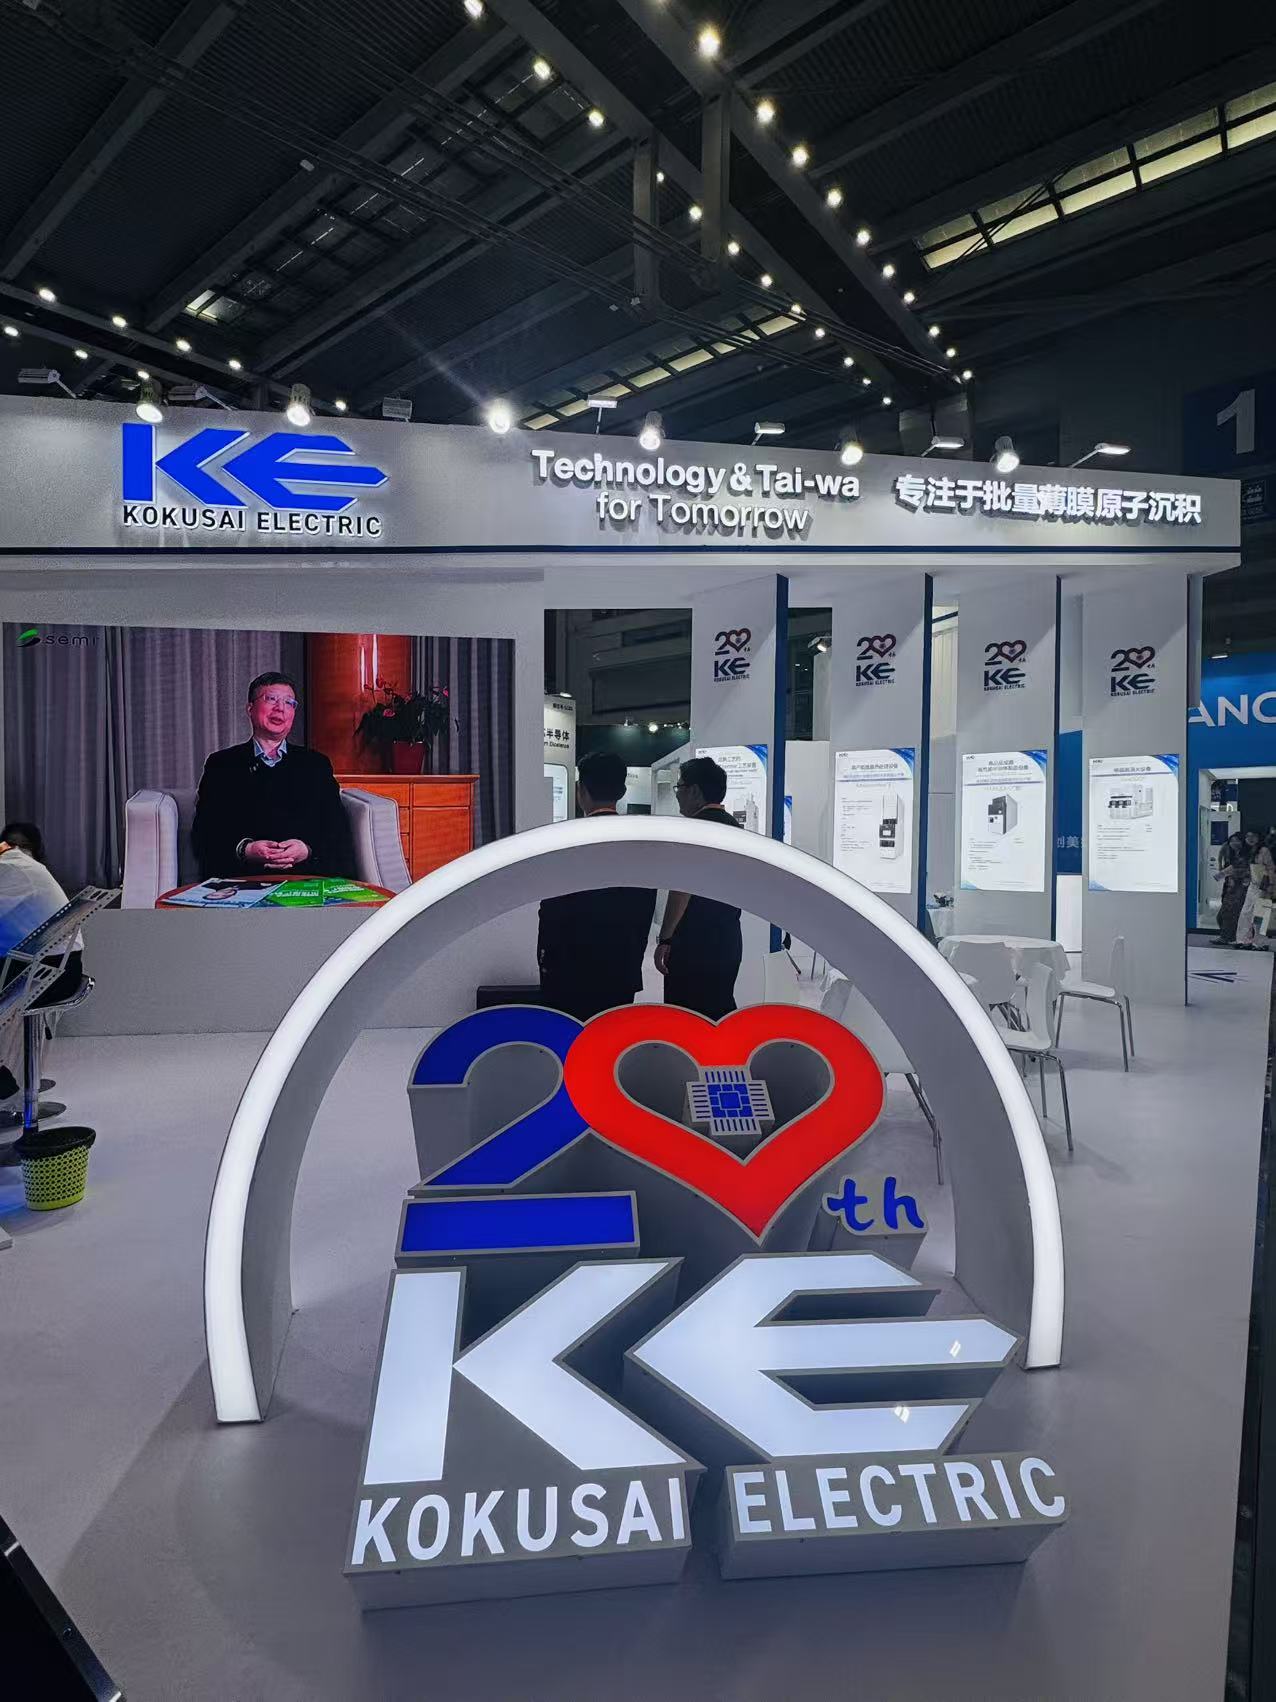
当前,AI大模型快速迭代,算力集群规模持续扩张,行业的性能瓶颈逐步从计算转向数据传输,硅光互连成为解决高速互联的核心路径。
“AI浪潮之下,数据传输已经成为行业瓶颈,硅光由此成为热点新兴赛道。”徐若松表示,本次湾芯展,科意重点展示了面向硅光器件的光电应用产品,该方案针对高速光互连场景,具备良好的产业化应用前景。
除硅光新品之外,炉管式批量式ALD是科意的核心主业。当前存储器持续向3D堆叠演进,逻辑器件也逐步走向三维架构,无论是3D存储芯片制造,还是3D先进封装环节,ALD薄膜沉积的应用场景持续拓宽。“存储器3D化已经大规模落地,逻辑器件的3D化也在稳步推进,3D结构带来大量高深宽比沟槽,对原子层沉积工艺提出全新要求,这也是我们希望传递给产业客户的核心信息。”徐若松说道。
除两大核心展品,科意还拥有完整的炉管设备产品线,覆盖CVD、氧化、退火炉,配套晶圆表面处理设备、电性量测设备,整体业务重心聚焦炉管式设备平台。
加强中国本土化纵深推进
中国半导体市场持续扩容,外资设备企业的在华布局,已经由早期简单销售、售后,向供应链本地化、零部件国产化、制造能力延伸的新阶段迈进。
徐若松对中国市场中长期增长给出明确乐观判断:“中国市场增长潜力巨大,我们会持续扩大在华整体布局。” 目前科意已经在国内16个城市设立分公司与服务网点,团队规模持续扩充。在能力建设层面,培训中心、维修中心已经落地,本地可维修设备品类不断扩充,大量过去需要送回海外检修的设备,现已可以在国内完成维修工作。
更具战略意义的布局在供应链端。“下一步,我们会推进供应链本地化,包括售后服务和石英件的本地化生产。现在一般普通的石英件,已经可以由境内供应商来做;合成石英和碳化硅等,我们也在积极开发中。”徐若松表示。
而最受关注的是科意对未来在华组装制造能力的评估。“我们也在积极评估在国内的组装制造能力,包括Demo line等,这个也在长期规划中。当然,这还没有最终形成公司的决定,但作为一种计划,我们也在非常认真地进行内部评估和讨论。”徐若松的这一表述,透露出外资设备商在华战略正从“销售+服务”向更深层的“制造+供应链”演进。
先进封装打开增量空间
摩尔定律逼近物理极限,先进封装、Chiplet异构集成成为后摩尔时代提升芯片综合性能的重要路径,CoWoS等2.5D封装工艺大规模应用,封测环节工艺复杂度持续抬升,大量原本用于晶圆制造的前道设备,开始导入后道封装产线,开辟出新的增量市场。
“和其他前道设备厂商一样,我们传统市场主要集中在前道芯片制造。随着先进封装工艺复杂度提升,对薄膜、退火工艺的要求不断提高,前道设备向后道渗透已经成为行业趋势。” 徐若松介绍,科意ALD、退火设备已经落地CoWoS等先进封装环节,服务封装后段工艺处理,开拓全新市场空间。
放眼产业格局,头部封测企业已经形成巨大产业规模,国内众多封测、芯片企业也在大力布局先进封装技术。在徐若松看来,先进封装将成为设备厂商未来重要的增长引擎。
值得关注的是,ALD技术正在先进封装领域扮演越来越重要的角色。据行业研究报告,先进封装和三维集成正在推动ALD从前道晶圆制造延伸至后道环节,在TSV、HBM、混合键合等工艺场景大规模落地应用。随着HBM堆叠层数持续攀升和CoWoS工艺复杂度提升,ALD设备的应用广度和深度都将进一步扩展。
Batch ALD的技术护城河
科意的核心主业——炉管式(Batch)ALD设备,是其在这一轮产业变革中最重要的竞争筹码。
众所周知,ALD设备分为两大技术路线:单片式(Single‑wafer)ALD与炉管式批量式(Batch)ALD,两套方案各有优劣,适配不同的产线诉求。单片式ALD单次处理一片晶圆,反应腔小,部分工艺指标表现优异,但ALD薄膜本身生长速率慢,单片模式产出效率偏低;炉管式批量ALD一次可处理几十至上百片晶圆,产出效率优势突出,部分工艺指标略逊单片方案,可通过mini‑batch方案缩小工艺差距,兼顾工艺性能与产能。
“客户选型逻辑非常清晰:追求极致工艺性能,可以接受低产出效率,更适合单片式ALD;晶圆处理量大,无法承受低效率带来的高昂制造成本,则批量式ALD更具优势。”徐若松介绍,科意在炉管式批量式ALD细分赛道全球市占率达到80%,是该细分领域的行业领导者。
从下游客户看,逻辑芯片客户更看重工艺性能,单片式ALD应用占比更高;存储客户对产出效率诉求更强。但二者并非绝对割裂,行业共同目标是同时实现工艺性能与生产效率提升。
针对行业长期认知,徐若松提出一个值得关注的技术判断:随着芯片3D化与关键尺寸持续微缩,高深宽比结构大量出现,未来先进逻辑部分场景或将重新回归批量式ALD方案。
“过去单片式ALD优势来源于精准的压力控制;但当器件沟槽更深、结构愈发复杂,工艺由压力控制主导转变为气体扩散效应主导,ALD循环必须预留足够时间,保证气体充分扩散进入深孔、副产物完全抽出。工艺时间被拉长之后,单片式ALD效率短板会被持续放大。” 徐若松解释道。
目前逻辑产线大规模切换尚未发生,主要源于行业历史惯性。科意正持续和客户开展联合开发,迭代mini‑batch方案,持续拓展批量式ALD在逻辑芯片场景的市场份额。
竞争与协同:外资设备商的中国生存法则
近年来,国内半导体设备产业快速崛起,薄膜沉积赛道国产厂商持续突破,供应链安全、国产化战略驱动之下,国内产线对本土设备的导入比例持续提升,外资设备商直面国产厂商的同台竞争。
谈及赛道竞争格局,徐若松展现出了务实而开放的态度。
“我们欢迎正常的市场化竞争,也充分理解客户出于供应链安全考量以及国内国产化战略带来的市场变化。在产品层面,我们有充分信心和国内友商同台竞争,共同推动技术进步,更好服务终端客户。”徐若松表示。
在他看来,良性竞争对企业自身、整个行业以及客户都是有益的。我们希望行业内是你追我赶的良性竞合,避免过度内卷。国产厂商不能脱离市场规律开展恶性竞争。只要各家把产品、服务做好,竞争就会带动整个行业受益,也有利于各家企业长期成长。
结语
AI算力驱动硅光、先进封装、3D器件多重技术变革叠加,为ALD设备打开全新市场空间。科意半导体作为批量式ALD的龙头企业,一方面持续迭代产品,挖掘逻辑芯片领域潜在结构性机会;另一方面稳步推进中国本土化,从售后服务、零部件供应链,进一步评估制造能力落地。
放眼国内产业,国产设备快速追赶,行业已经告别简单的技术对标,进入产品性能、良率、成本、服务综合比拼的阶段。唯有立足市场规律,走良性竞争路线,整个半导体设备产业链才能实现高质量发展。
科意半导体(KOKUSAI ELECTRIC)作为炉管式(批量式)ALD赛道的全球龙头,在本届湾芯展重点展出适配AI时代新需求的产品矩阵。科意半导体全球副总裁、中国区董事长兼总经理徐若松接受半导体行业观察专访,围绕展品技术、本土化布局、技术路线演进、行业竞争格局等分享了深度产业判断。
当前,AI大模型快速迭代,算力集群规模持续扩张,行业的性能瓶颈逐步从计算转向数据传输,硅光互连成为解决高速互联的核心路径。
“AI浪潮之下,数据传输已经成为行业瓶颈,硅光由此成为热点新兴赛道。”徐若松表示,本次湾芯展,科意重点展示了面向硅光器件的光电应用产品,该方案针对高速光互连场景,具备良好的产业化应用前景。
除硅光新品之外,炉管式批量式ALD是科意的核心主业。当前存储器持续向3D堆叠演进,逻辑器件也逐步走向三维架构,无论是3D存储芯片制造,还是3D先进封装环节,ALD薄膜沉积的应用场景持续拓宽。“存储器3D化已经大规模落地,逻辑器件的3D化也在稳步推进,3D结构带来大量高深宽比沟槽,对原子层沉积工艺提出全新要求,这也是我们希望传递给产业客户的核心信息。”徐若松说道。
除两大核心展品,科意还拥有完整的炉管设备产品线,覆盖CVD、氧化、退火炉,配套晶圆表面处理设备、电性量测设备,整体业务重心聚焦炉管式设备平台。
加强中国本土化纵深推进
中国半导体市场持续扩容,外资设备企业的在华布局,已经由早期简单销售、售后,向供应链本地化、零部件国产化、制造能力延伸的新阶段迈进。
徐若松对中国市场中长期增长给出明确乐观判断:“中国市场增长潜力巨大,我们会持续扩大在华整体布局。” 目前科意已经在国内16个城市设立分公司与服务网点,团队规模持续扩充。在能力建设层面,培训中心、维修中心已经落地,本地可维修设备品类不断扩充,大量过去需要送回海外检修的设备,现已可以在国内完成维修工作。
更具战略意义的布局在供应链端。“下一步,我们会推进供应链本地化,包括售后服务和石英件的本地化生产。现在一般普通的石英件,已经可以由境内供应商来做;合成石英和碳化硅等,我们也在积极开发中。”徐若松表示。
而最受关注的是科意对未来在华组装制造能力的评估。“我们也在积极评估在国内的组装制造能力,包括Demo line等,这个也在长期规划中。当然,这还没有最终形成公司的决定,但作为一种计划,我们也在非常认真地进行内部评估和讨论。”徐若松的这一表述,透露出外资设备商在华战略正从“销售+服务”向更深层的“制造+供应链”演进。
先进封装打开增量空间
摩尔定律逼近物理极限,先进封装、Chiplet异构集成成为后摩尔时代提升芯片综合性能的重要路径,CoWoS等2.5D封装工艺大规模应用,封测环节工艺复杂度持续抬升,大量原本用于晶圆制造的前道设备,开始导入后道封装产线,开辟出新的增量市场。
“和其他前道设备厂商一样,我们传统市场主要集中在前道芯片制造。随着先进封装工艺复杂度提升,对薄膜、退火工艺的要求不断提高,前道设备向后道渗透已经成为行业趋势。” 徐若松介绍,科意ALD、退火设备已经落地CoWoS等先进封装环节,服务封装后段工艺处理,开拓全新市场空间。
放眼产业格局,头部封测企业已经形成巨大产业规模,国内众多封测、芯片企业也在大力布局先进封装技术。在徐若松看来,先进封装将成为设备厂商未来重要的增长引擎。
值得关注的是,ALD技术正在先进封装领域扮演越来越重要的角色。据行业研究报告,先进封装和三维集成正在推动ALD从前道晶圆制造延伸至后道环节,在TSV、HBM、混合键合等工艺场景大规模落地应用。随着HBM堆叠层数持续攀升和CoWoS工艺复杂度提升,ALD设备的应用广度和深度都将进一步扩展。
Batch ALD的技术护城河
科意的核心主业——炉管式(Batch)ALD设备,是其在这一轮产业变革中最重要的竞争筹码。
众所周知,ALD设备分为两大技术路线:单片式(Single‑wafer)ALD与炉管式批量式(Batch)ALD,两套方案各有优劣,适配不同的产线诉求。单片式ALD单次处理一片晶圆,反应腔小,部分工艺指标表现优异,但ALD薄膜本身生长速率慢,单片模式产出效率偏低;炉管式批量ALD一次可处理几十至上百片晶圆,产出效率优势突出,部分工艺指标略逊单片方案,可通过mini‑batch方案缩小工艺差距,兼顾工艺性能与产能。
“客户选型逻辑非常清晰:追求极致工艺性能,可以接受低产出效率,更适合单片式ALD;晶圆处理量大,无法承受低效率带来的高昂制造成本,则批量式ALD更具优势。”徐若松介绍,科意在炉管式批量式ALD细分赛道全球市占率达到80%,是该细分领域的行业领导者。
从下游客户看,逻辑芯片客户更看重工艺性能,单片式ALD应用占比更高;存储客户对产出效率诉求更强。但二者并非绝对割裂,行业共同目标是同时实现工艺性能与生产效率提升。
针对行业长期认知,徐若松提出一个值得关注的技术判断:随着芯片3D化与关键尺寸持续微缩,高深宽比结构大量出现,未来先进逻辑部分场景或将重新回归批量式ALD方案。
“过去单片式ALD优势来源于精准的压力控制;但当器件沟槽更深、结构愈发复杂,工艺由压力控制主导转变为气体扩散效应主导,ALD循环必须预留足够时间,保证气体充分扩散进入深孔、副产物完全抽出。工艺时间被拉长之后,单片式ALD效率短板会被持续放大。” 徐若松解释道。
目前逻辑产线大规模切换尚未发生,主要源于行业历史惯性。科意正持续和客户开展联合开发,迭代mini‑batch方案,持续拓展批量式ALD在逻辑芯片场景的市场份额。
竞争与协同:外资设备商的中国生存法则
近年来,国内半导体设备产业快速崛起,薄膜沉积赛道国产厂商持续突破,供应链安全、国产化战略驱动之下,国内产线对本土设备的导入比例持续提升,外资设备商直面国产厂商的同台竞争。
谈及赛道竞争格局,徐若松展现出了务实而开放的态度。
“我们欢迎正常的市场化竞争,也充分理解客户出于供应链安全考量以及国内国产化战略带来的市场变化。在产品层面,我们有充分信心和国内友商同台竞争,共同推动技术进步,更好服务终端客户。”徐若松表示。
在他看来,良性竞争对企业自身、整个行业以及客户都是有益的。我们希望行业内是你追我赶的良性竞合,避免过度内卷。国产厂商不能脱离市场规律开展恶性竞争。只要各家把产品、服务做好,竞争就会带动整个行业受益,也有利于各家企业长期成长。
结语
AI算力驱动硅光、先进封装、3D器件多重技术变革叠加,为ALD设备打开全新市场空间。科意半导体作为批量式ALD的龙头企业,一方面持续迭代产品,挖掘逻辑芯片领域潜在结构性机会;另一方面稳步推进中国本土化,从售后服务、零部件供应链,进一步评估制造能力落地。
放眼国内产业,国产设备快速追赶,行业已经告别简单的技术对标,进入产品性能、良率、成本、服务综合比拼的阶段。唯有立足市场规律,走良性竞争路线,整个半导体设备产业链才能实现高质量发展。
责任编辑:SemiInsights
相关文章
-
- 半导体行业观察
-
- 摩尔芯闻
最新新闻
热门文章 本日 七天 本月
热门评论
©2025 半导体行业观察
Copyright©2023 芯算智能科技(扬州)有限公司
苏ICP备2025200240号-2 皖公网安备 34019202000656号