汽车芯片“价格战”深水区,杰发科技如何踩中下一轮增长点?
2026-11-09
14:08:53
来源: 杜芹
点击
汽车行业持续向芯片供应商传导降本压力,已经不是什么新鲜事。对于国产汽车芯片企业而言,眼下的挑战不仅是如何让产品更便宜,还在于如何在价格竞争中保持技术投入,并找到新的增长空间。
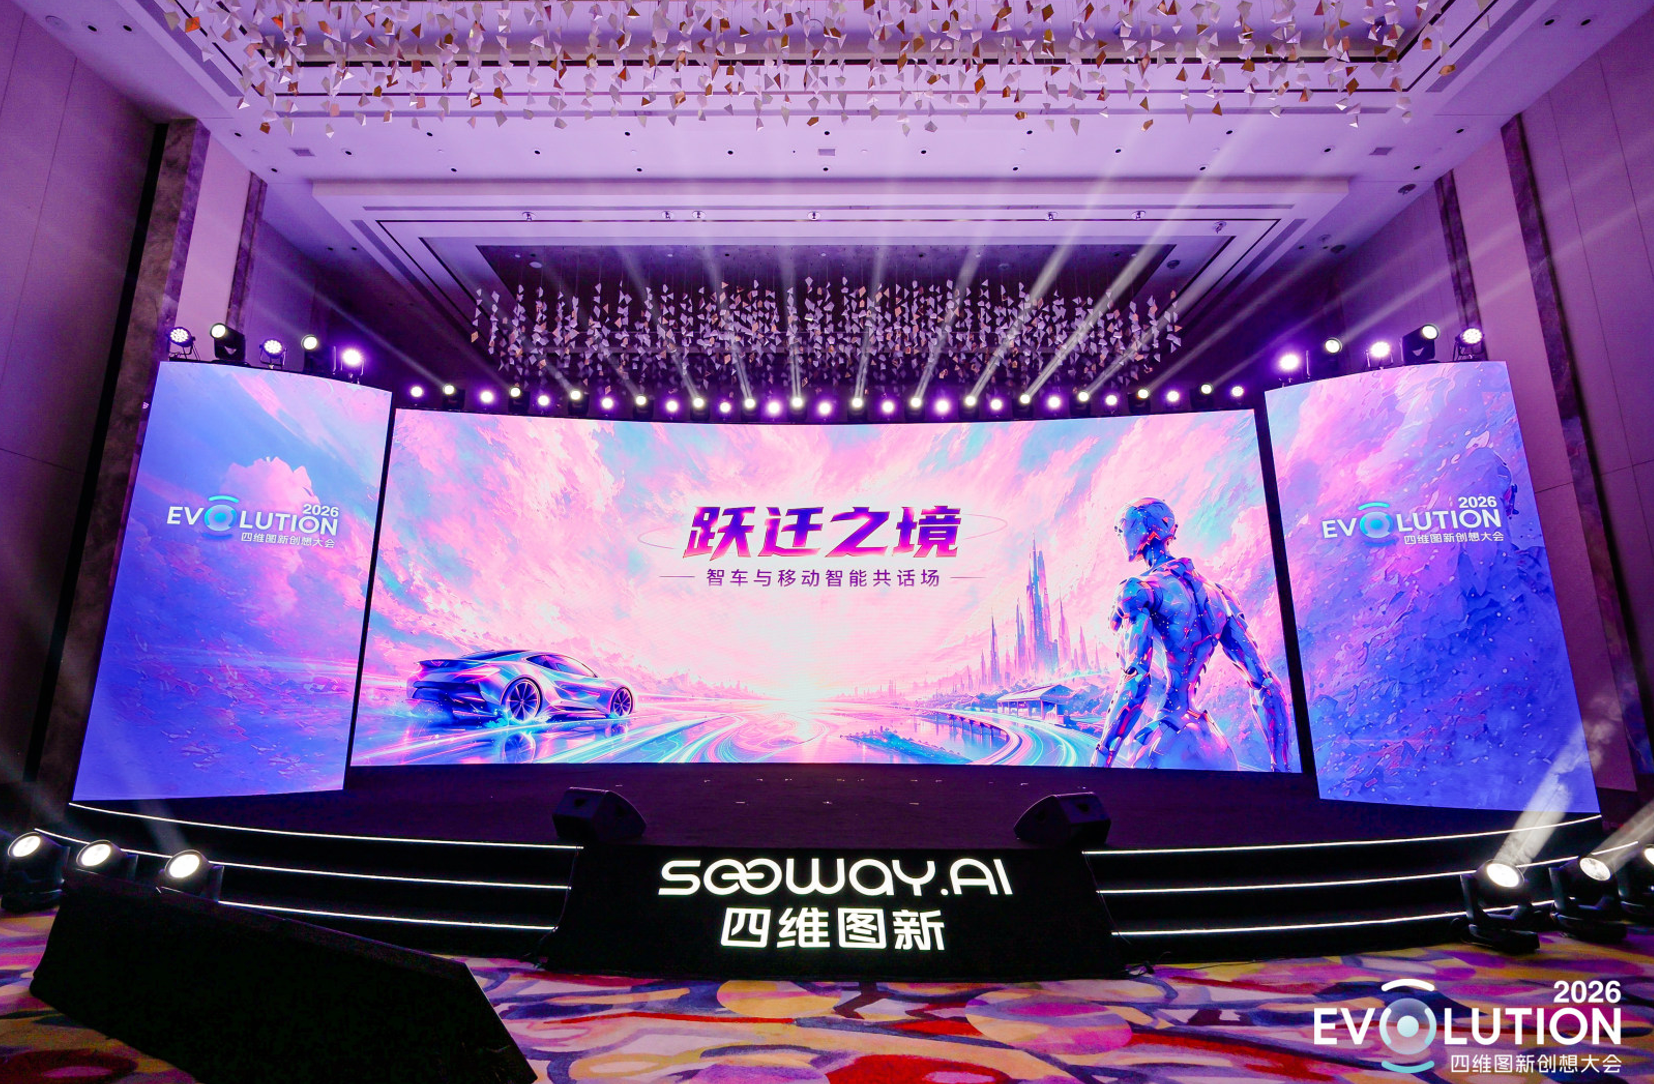
在2026四维图新创想大会期间,四维图新高级副总裁、杰发科技总经理毕垒,接受媒体采访,围绕汽车芯片成本优化、AI座舱芯片AC8035、海外市场拓展、两轮车智能化以及MCU国产汽车芯片替代等话题,分享了杰发科技的最新进展与思考。
从这场交流中可以看到,杰发科技正在沿着两条路径推进业务:一方面,继续以汽车芯片为基本盘,通过架构迭代和系统级优化应对成本压力;另一方面,将过去在车规级芯片领域积累的技术和客户资源,进一步延伸至海外市场、两轮车以及移动智能体等新场景。
不卷单颗芯片售价,转向“系统级”控本
近几年,汽车产业的价格竞争愈发激烈,整车厂的成本压力也在不断向上游传导。
毕垒在采访中谈到,汽车行业利润率下行并非短期现象。按照其提供的数据,行业整体利润率已经从早年的约8%,下降至今年前9个月的约3.5%,其中9月份单月进一步降至约1.5%。
但在杰发科技看来,降本并不意味着单纯压低芯片售价。“杰发的降本,绝不以牺牲质量为代价。”
具体而言,杰发科技目前主要从四个方面推进成本优化。
首先是系统级降本。相比只关注单颗芯片的成本,杰发科技更强调从客户的整机应用出发,通过芯片方案设计,减少外围配套元器件的数量或成本,从而降低整个系统的物料成本。
其次是持续推进芯片架构迭代。依托既有的IP积累和应用场景经验,在提升新一代芯片性能的同时,进一步控制成本,已经成为产品设计阶段的重要原则。
第三是面向具体应用场景进行设计优化。不同车型、不同客户对芯片性能和功能的需求并不完全相同,因此,与其在所有产品中堆叠功能,不如根据实际需求剔除冗余配置,使产品与应用场景更加匹配。
最后则是供应链结构的优化。通过建立多元化供应链和国内供应链备选方案,在保障供应安全的同时,增强成本控制能力。
这些举措背后,其实反映出汽车芯片行业竞争方式的变化。对于芯片供应商而言,过去能够提供性能满足要求的芯片就具备一定竞争力,如今则需要进一步回答客户的问题:采用这颗芯片之后,整个系统究竟能够节省多少成本?
值得注意的是,面对汽车主业的利润压力,杰发科技并没有将出海和两轮车业务简单视为对冲手段。
在采访中,杰发科技方面明确表示,“两轮车、出海属于增量补充,不是对冲主业利润压力的手段,是我们抓住的全新市场机会。”
AC8035首发,AI座舱为什么需要一颗新芯片?
除了成本问题,AI大模型进入汽车座舱,也正在改变芯片企业的产品设计思路。
此次大会上,杰发科技首发了面向原生AI座舱的AC8035芯片。
在杰发科技看来,当前汽车座舱的智能交互正在经历一个明显变化:从过去相对简单的语音指令执行,逐渐走向对用户意图的理解,以及更加自然、连续的交互。
这对座舱芯片提出了新的要求。过去,座舱芯片主要需要承担导航、娱乐、多屏显示等任务。随着大模型进入车端,芯片还需要在运行这些传统功能的同时,处理模型推理等AI计算任务。
问题在于,AI计算不仅需要NPU算力,也需要足够的内存带宽。如果芯片的算力和带宽配置不均衡,即便具备较高的理论算力,实际应用中也可能因为数据传输瓶颈而影响性能。
因此,AC8035的设计重点之一,就是平衡AI算力和内存带宽。按照杰发科技方面的介绍,AC8035的内存带宽达到同级别竞品的2至3倍;与高通8295相比,其带宽高出约一倍,NPU算力也更高。其目标是让一颗芯片能够同时承载大模型运行、导航、娱乐及多屏显示等任务,减少不同应用之间的资源争用。
同时,AC8035还预留了算力空间,面向未来舱驾一体的发展需求,规划支持L2++级辅助驾驶相关应用。
据介绍,AC8035预计2027年第一季度提供样片,并计划在2027年至2028年实现量产。
在技术路线之外,杰发科技对AI座舱的交互形态也有自己的判断。
例如,当前不少车机语音系统仍然需要通过唤醒词启动交互。当车内存在多名乘客,或者用户希望在对话过程中随时插入新的指令时,传统交互方式便会暴露出一定局限性。
杰发科技希望通过AC8035的AI计算能力,在单芯片内部承载相关模型,实现全时全域免唤醒交互,支持主副驾多人连续对话和随时插入交互,让车机能够更加自然地理解用户需求。
由此,也引出了另一个值得关注的问题:汽车座舱中的大模型,究竟应该运行在独立AI计算设备上,还是直接集成到座舱主芯片中?目前,市场上已经出现采用“座舱主芯片+独立AI Box”的方案。通过增加独立AI计算设备,可以在既有座舱平台上补充大模型能力。
但杰发科技认为,这更像是一种阶段性的解决方案。一方面,外挂AI Box意味着新增硬件成本、安装空间及供应商管理环节;另一方面,跨芯片、跨设备通信可能带来额外延迟,也会增加后续系统维护和故障责任划分的复杂度。
相比之下,杰发科技更看好单芯片原生集成AI算力的方向。即通过一套硬件架构同时承载传统座舱功能和大模型应用,由单一Tier1完成系统交付,以改善成本、实时性及后续维护问题。
车规能力降维打击:从四轮汽车到两轮车新蓝海
如果说AI座舱代表着杰发科技在产品性能上的向上突破,那么两轮车智能化,则是其现有技术能力向新市场延伸的一个重要方向。
在采访中,杰发科技方面提到了一个十分直观的变化。
去年参加摩博会时,市场上还有大量两轮车使用机械仪表和段码屏;到了今年,TFT智能仪表已经开始成为主流产品方向。
这一变化的速度,超出了杰发科技此前的预期。在其看来,两轮车智能化的核心驱动力并不是政策,而是市场竞争。
随着九号、小牛等品牌不断通过大屏、互联和智能交互功能打造产品差异化,其他厂商也开始加快智能化升级,希望摆脱单纯依靠价格竞争的局面。
而四轮汽车智能化发展多年所积累的人才、技术和供应链资源,也正在向两轮车市场外溢。
对于杰发科技而言,这恰好是一个可以复用既有技术积累的市场。
目前,杰发科技已经形成覆盖入门级、中端Linux平台以及高阶安卓平台的座舱SoC产品布局,可以对应两轮车不同层级的智能仪表需求。不仅如此,杰发科技还希望将芯片与配套系统方案结合起来,帮助客户缩短产品开发周期。
“我们不止卖芯片,还提供整套系统解决方案。”这种模式,也延续了杰发科技在汽车电子领域的业务经验。
与完全进入一个陌生行业不同,两轮车、无人小车以及移动智能体等新场景,在底层计算、控制和可靠性等方面,与传统汽车电子存在一定共通性。
按照杰发科技方面的估算,过去在车规领域积累的约70%至80%的技术能力,可以平移到两轮车、无人小车等场景,只需根据具体应用进行部分定制开发。
这也是杰发科技同时布局多个市场,却并不认为研发资源会因此被过度分散的重要原因。其整体思路仍然是以四轮车规芯片为基本盘,保持SoC、MCU两条产品线持续迭代,在此基础上完成区域和应用场景的拓展。
杰发科技判断,2027年将是两轮车智能化的重要发展窗口,因此正在提前布局相关产品与方案。
不过,对于两轮车行业未来是否会像汽车智能驾驶一样,逐步形成软件订阅收入模式,杰发科技目前仍持谨慎态度。现阶段,公司依然以芯片销售为主,CarPlay、语音降噪等算法和软件方案,主要作为芯片的增值能力打包提供,而非单独收取订阅费用。
从产品方向来看,TFT智能仪表、网联化以及融合域控,将是其接下来重点关注的机会。
芯片出海:拒绝简单“卷”价格,转向全生态跟进
除了两轮车,海外市场也是杰发科技近年来业务拓展的重点。
从市场布局来看,杰发科技目前已经将业务延伸至东南亚、中东、欧洲、南美等地区,并在日本市场实现了国产座舱芯片的实际装车。
其出海主要沿着三条路径展开:跟随中国自主品牌整车厂出海,服务向海外拓展的国内Tier1,以及直接与海外本土整车厂和Tier1合作。
这三条路径并非完全独立,而是建立在杰发科技既有客户体系与产品平台基础之上。
在欧洲市场,杰发科技主要伴随奇瑞、上汽等自主品牌车企出海,已有相关配套项目;在东南亚市场,既服务本土车企,也参与日系车企的配套量产;在中东、马来西亚等市场,则与当地车企展开合作;日本市场也取得了进展,已有相关车型搭载杰发科技的国产座舱芯片。
从业务占比来看,以AC8015为代表的SoC产品,出海业务占比已经接近50%。
MCU业务的情况则有所不同。由于MCU产品通常以平台化方式交付给Tier1,同一套方案可能同时应用于国内车型和出口车型,因此很难简单按照客户所在地划分国内外业务。
杰发科技方面粗略估算,MCU产品线中与出海相关的业务占比接近三分之一。
但出海的挑战,并不只在于产品能否进入海外客户供应链。不同市场对于汽车电子产品的安全、信息安全和软件合规要求存在明显差异。例如,东南亚部分市场的准入要求相对宽松,而欧洲对于车规标准、网络安全以及信息安全的要求更加严格。杰发科技方面表示,其相关产品已经完成对应认证。
与此同时,还有一些容易被忽视的软件合规问题。部分海外客户不仅要求交付芯片和软件,还可能要求同步提供开发工具链、源代码等内容。这意味着供应商必须严格遵循GPL等开源许可协议,以及CarPlay等第三方认证协议的相关要求。
在杰发科技看来,长期建立的合规开发流程、知识产权管理能力,以及对海外客户需求的理解,同样是芯片企业国际化过程中不可缺少的一部分。
因此,芯片出海并不是简单地把国内产品卖到海外,而是需要技术、软件、供应链和客户支持体系共同支撑。
国产替代进入深水区,告别单打独斗,拥抱产业协同
谈到国产汽车芯片替代,杰发科技的判断相对审慎。
尽管近年来国产汽车芯片在产品性能、应用覆盖以及客户导入方面不断取得进展,但不同品类的替代速度存在明显差异。例如,非功能安全MCU的国产替代比例正在持续提升,而涉及功能安全、安全域等领域的芯片,仍有较大的提升空间。据透露,杰发科技ASIL D 高安全域控MCU芯片AC7870 出货量持续攀升,已有多家头部客户进入设计导入阶段。
杰发科技认为,这背后的原因并不完全在于单颗芯片的技术差距。车规芯片本身就是一个高门槛行业,产品从设计、验证到进入整车供应链,往往需要较长周期。与此同时,国内企业还面临部分海外IP、半导体设计工具及原材料等环节的限制。更重要的是,国际竞争对手也在不断推出新产品,国产替代并不是一个静态的追赶过程。
在这种情况下,只依靠芯片企业自身的技术突破,仍然不够。国产替代需要整车厂、Tier1和芯片原厂共同推进,在产品定义、开发验证和实际应用中形成更加紧密的协同。以智能驾驶领域为例,随着国内Tier1技术能力不断增强,其对高阶芯片的需求、开发及集成能力也在同步提升,这反过来为国产芯片企业推出更高阶的产品创造了条件。
换句话说,国产芯片要向更高端的市场渗透,需要的不只是一颗性能足够强的芯片,还需要整条产业链具备共同开发和应用落地的能力。
而对于近年来受到广泛关注的RISC-V架构,杰发科技同样没有采取激进策略。公司表示,目前持续跟踪RISC-V技术发展,并进行相关技术预研和能力储备,但现阶段RISC-V作为车规主核实现大规模商用的成熟度仍然不足。因此,杰发科技将继续结合产业成熟度和实际客户需求,决定未来的产品导入节奏,而不会为了采用新架构而盲目推进。
结语
汽车芯片行业的竞争,正在从单一的性能和价格比拼,转向成本控制、技术创新与市场拓展的综合较量。
无论是押注原生 AI 座舱、切入两轮车与移动智能体赛道,还是加速芯片出海,杰发科技的底层逻辑始终清晰:基于车规级技术积累,做大基本盘,做深增量盘。在智能化深水区,国产芯片企业唯有打造全栈协同与系统级综合优势,方能在下一轮产业变革中掌握主动权。
在2026四维图新创想大会期间,四维图新高级副总裁、杰发科技总经理毕垒,接受媒体采访,围绕汽车芯片成本优化、AI座舱芯片AC8035、海外市场拓展、两轮车智能化以及MCU国产汽车芯片替代等话题,分享了杰发科技的最新进展与思考。
从这场交流中可以看到,杰发科技正在沿着两条路径推进业务:一方面,继续以汽车芯片为基本盘,通过架构迭代和系统级优化应对成本压力;另一方面,将过去在车规级芯片领域积累的技术和客户资源,进一步延伸至海外市场、两轮车以及移动智能体等新场景。
不卷单颗芯片售价,转向“系统级”控本
近几年,汽车产业的价格竞争愈发激烈,整车厂的成本压力也在不断向上游传导。
毕垒在采访中谈到,汽车行业利润率下行并非短期现象。按照其提供的数据,行业整体利润率已经从早年的约8%,下降至今年前9个月的约3.5%,其中9月份单月进一步降至约1.5%。
但在杰发科技看来,降本并不意味着单纯压低芯片售价。“杰发的降本,绝不以牺牲质量为代价。”
具体而言,杰发科技目前主要从四个方面推进成本优化。
首先是系统级降本。相比只关注单颗芯片的成本,杰发科技更强调从客户的整机应用出发,通过芯片方案设计,减少外围配套元器件的数量或成本,从而降低整个系统的物料成本。
其次是持续推进芯片架构迭代。依托既有的IP积累和应用场景经验,在提升新一代芯片性能的同时,进一步控制成本,已经成为产品设计阶段的重要原则。
第三是面向具体应用场景进行设计优化。不同车型、不同客户对芯片性能和功能的需求并不完全相同,因此,与其在所有产品中堆叠功能,不如根据实际需求剔除冗余配置,使产品与应用场景更加匹配。
最后则是供应链结构的优化。通过建立多元化供应链和国内供应链备选方案,在保障供应安全的同时,增强成本控制能力。
这些举措背后,其实反映出汽车芯片行业竞争方式的变化。对于芯片供应商而言,过去能够提供性能满足要求的芯片就具备一定竞争力,如今则需要进一步回答客户的问题:采用这颗芯片之后,整个系统究竟能够节省多少成本?
值得注意的是,面对汽车主业的利润压力,杰发科技并没有将出海和两轮车业务简单视为对冲手段。
在采访中,杰发科技方面明确表示,“两轮车、出海属于增量补充,不是对冲主业利润压力的手段,是我们抓住的全新市场机会。”
AC8035首发,AI座舱为什么需要一颗新芯片?
除了成本问题,AI大模型进入汽车座舱,也正在改变芯片企业的产品设计思路。
此次大会上,杰发科技首发了面向原生AI座舱的AC8035芯片。
在杰发科技看来,当前汽车座舱的智能交互正在经历一个明显变化:从过去相对简单的语音指令执行,逐渐走向对用户意图的理解,以及更加自然、连续的交互。
这对座舱芯片提出了新的要求。过去,座舱芯片主要需要承担导航、娱乐、多屏显示等任务。随着大模型进入车端,芯片还需要在运行这些传统功能的同时,处理模型推理等AI计算任务。
问题在于,AI计算不仅需要NPU算力,也需要足够的内存带宽。如果芯片的算力和带宽配置不均衡,即便具备较高的理论算力,实际应用中也可能因为数据传输瓶颈而影响性能。
因此,AC8035的设计重点之一,就是平衡AI算力和内存带宽。按照杰发科技方面的介绍,AC8035的内存带宽达到同级别竞品的2至3倍;与高通8295相比,其带宽高出约一倍,NPU算力也更高。其目标是让一颗芯片能够同时承载大模型运行、导航、娱乐及多屏显示等任务,减少不同应用之间的资源争用。
同时,AC8035还预留了算力空间,面向未来舱驾一体的发展需求,规划支持L2++级辅助驾驶相关应用。
据介绍,AC8035预计2027年第一季度提供样片,并计划在2027年至2028年实现量产。
在技术路线之外,杰发科技对AI座舱的交互形态也有自己的判断。
例如,当前不少车机语音系统仍然需要通过唤醒词启动交互。当车内存在多名乘客,或者用户希望在对话过程中随时插入新的指令时,传统交互方式便会暴露出一定局限性。
杰发科技希望通过AC8035的AI计算能力,在单芯片内部承载相关模型,实现全时全域免唤醒交互,支持主副驾多人连续对话和随时插入交互,让车机能够更加自然地理解用户需求。
由此,也引出了另一个值得关注的问题:汽车座舱中的大模型,究竟应该运行在独立AI计算设备上,还是直接集成到座舱主芯片中?目前,市场上已经出现采用“座舱主芯片+独立AI Box”的方案。通过增加独立AI计算设备,可以在既有座舱平台上补充大模型能力。
但杰发科技认为,这更像是一种阶段性的解决方案。一方面,外挂AI Box意味着新增硬件成本、安装空间及供应商管理环节;另一方面,跨芯片、跨设备通信可能带来额外延迟,也会增加后续系统维护和故障责任划分的复杂度。
相比之下,杰发科技更看好单芯片原生集成AI算力的方向。即通过一套硬件架构同时承载传统座舱功能和大模型应用,由单一Tier1完成系统交付,以改善成本、实时性及后续维护问题。
车规能力降维打击:从四轮汽车到两轮车新蓝海
如果说AI座舱代表着杰发科技在产品性能上的向上突破,那么两轮车智能化,则是其现有技术能力向新市场延伸的一个重要方向。
在采访中,杰发科技方面提到了一个十分直观的变化。
去年参加摩博会时,市场上还有大量两轮车使用机械仪表和段码屏;到了今年,TFT智能仪表已经开始成为主流产品方向。
这一变化的速度,超出了杰发科技此前的预期。在其看来,两轮车智能化的核心驱动力并不是政策,而是市场竞争。
随着九号、小牛等品牌不断通过大屏、互联和智能交互功能打造产品差异化,其他厂商也开始加快智能化升级,希望摆脱单纯依靠价格竞争的局面。
而四轮汽车智能化发展多年所积累的人才、技术和供应链资源,也正在向两轮车市场外溢。
对于杰发科技而言,这恰好是一个可以复用既有技术积累的市场。
目前,杰发科技已经形成覆盖入门级、中端Linux平台以及高阶安卓平台的座舱SoC产品布局,可以对应两轮车不同层级的智能仪表需求。不仅如此,杰发科技还希望将芯片与配套系统方案结合起来,帮助客户缩短产品开发周期。
“我们不止卖芯片,还提供整套系统解决方案。”这种模式,也延续了杰发科技在汽车电子领域的业务经验。
与完全进入一个陌生行业不同,两轮车、无人小车以及移动智能体等新场景,在底层计算、控制和可靠性等方面,与传统汽车电子存在一定共通性。
按照杰发科技方面的估算,过去在车规领域积累的约70%至80%的技术能力,可以平移到两轮车、无人小车等场景,只需根据具体应用进行部分定制开发。
这也是杰发科技同时布局多个市场,却并不认为研发资源会因此被过度分散的重要原因。其整体思路仍然是以四轮车规芯片为基本盘,保持SoC、MCU两条产品线持续迭代,在此基础上完成区域和应用场景的拓展。
杰发科技判断,2027年将是两轮车智能化的重要发展窗口,因此正在提前布局相关产品与方案。
不过,对于两轮车行业未来是否会像汽车智能驾驶一样,逐步形成软件订阅收入模式,杰发科技目前仍持谨慎态度。现阶段,公司依然以芯片销售为主,CarPlay、语音降噪等算法和软件方案,主要作为芯片的增值能力打包提供,而非单独收取订阅费用。
从产品方向来看,TFT智能仪表、网联化以及融合域控,将是其接下来重点关注的机会。
芯片出海:拒绝简单“卷”价格,转向全生态跟进
除了两轮车,海外市场也是杰发科技近年来业务拓展的重点。
从市场布局来看,杰发科技目前已经将业务延伸至东南亚、中东、欧洲、南美等地区,并在日本市场实现了国产座舱芯片的实际装车。
其出海主要沿着三条路径展开:跟随中国自主品牌整车厂出海,服务向海外拓展的国内Tier1,以及直接与海外本土整车厂和Tier1合作。
这三条路径并非完全独立,而是建立在杰发科技既有客户体系与产品平台基础之上。
在欧洲市场,杰发科技主要伴随奇瑞、上汽等自主品牌车企出海,已有相关配套项目;在东南亚市场,既服务本土车企,也参与日系车企的配套量产;在中东、马来西亚等市场,则与当地车企展开合作;日本市场也取得了进展,已有相关车型搭载杰发科技的国产座舱芯片。
从业务占比来看,以AC8015为代表的SoC产品,出海业务占比已经接近50%。
MCU业务的情况则有所不同。由于MCU产品通常以平台化方式交付给Tier1,同一套方案可能同时应用于国内车型和出口车型,因此很难简单按照客户所在地划分国内外业务。
杰发科技方面粗略估算,MCU产品线中与出海相关的业务占比接近三分之一。
但出海的挑战,并不只在于产品能否进入海外客户供应链。不同市场对于汽车电子产品的安全、信息安全和软件合规要求存在明显差异。例如,东南亚部分市场的准入要求相对宽松,而欧洲对于车规标准、网络安全以及信息安全的要求更加严格。杰发科技方面表示,其相关产品已经完成对应认证。
与此同时,还有一些容易被忽视的软件合规问题。部分海外客户不仅要求交付芯片和软件,还可能要求同步提供开发工具链、源代码等内容。这意味着供应商必须严格遵循GPL等开源许可协议,以及CarPlay等第三方认证协议的相关要求。
在杰发科技看来,长期建立的合规开发流程、知识产权管理能力,以及对海外客户需求的理解,同样是芯片企业国际化过程中不可缺少的一部分。
因此,芯片出海并不是简单地把国内产品卖到海外,而是需要技术、软件、供应链和客户支持体系共同支撑。
国产替代进入深水区,告别单打独斗,拥抱产业协同
谈到国产汽车芯片替代,杰发科技的判断相对审慎。
尽管近年来国产汽车芯片在产品性能、应用覆盖以及客户导入方面不断取得进展,但不同品类的替代速度存在明显差异。例如,非功能安全MCU的国产替代比例正在持续提升,而涉及功能安全、安全域等领域的芯片,仍有较大的提升空间。据透露,杰发科技ASIL D 高安全域控MCU芯片AC7870 出货量持续攀升,已有多家头部客户进入设计导入阶段。
杰发科技认为,这背后的原因并不完全在于单颗芯片的技术差距。车规芯片本身就是一个高门槛行业,产品从设计、验证到进入整车供应链,往往需要较长周期。与此同时,国内企业还面临部分海外IP、半导体设计工具及原材料等环节的限制。更重要的是,国际竞争对手也在不断推出新产品,国产替代并不是一个静态的追赶过程。
在这种情况下,只依靠芯片企业自身的技术突破,仍然不够。国产替代需要整车厂、Tier1和芯片原厂共同推进,在产品定义、开发验证和实际应用中形成更加紧密的协同。以智能驾驶领域为例,随着国内Tier1技术能力不断增强,其对高阶芯片的需求、开发及集成能力也在同步提升,这反过来为国产芯片企业推出更高阶的产品创造了条件。
换句话说,国产芯片要向更高端的市场渗透,需要的不只是一颗性能足够强的芯片,还需要整条产业链具备共同开发和应用落地的能力。
而对于近年来受到广泛关注的RISC-V架构,杰发科技同样没有采取激进策略。公司表示,目前持续跟踪RISC-V技术发展,并进行相关技术预研和能力储备,但现阶段RISC-V作为车规主核实现大规模商用的成熟度仍然不足。因此,杰发科技将继续结合产业成熟度和实际客户需求,决定未来的产品导入节奏,而不会为了采用新架构而盲目推进。
结语
汽车芯片行业的竞争,正在从单一的性能和价格比拼,转向成本控制、技术创新与市场拓展的综合较量。
无论是押注原生 AI 座舱、切入两轮车与移动智能体赛道,还是加速芯片出海,杰发科技的底层逻辑始终清晰:基于车规级技术积累,做大基本盘,做深增量盘。在智能化深水区,国产芯片企业唯有打造全栈协同与系统级综合优势,方能在下一轮产业变革中掌握主动权。
责任编辑:duqin
相关文章
-
- 半导体行业观察
-
- 摩尔芯闻
最新新闻
热门文章 本日 七天 本月
- 1 张江AI创新小镇亮相第九届进博会:十余家生态企业首发首秀,以“范式外溢”重构AI出海路径
- 2 光引科技便携式肌光仪亮相进博会,硅光技术加速走向消费市场
- 3 敢为人先,江北新政对集成电路产业发展的利好
热门评论
©2025 半导体行业观察
Copyright©2023 芯算智能科技(扬州)有限公司
苏ICP备2025200240号-2 皖公网安备 34019202000656号