IBS:代理式AI拉动半导体规模激增,FD-SOI适配物理AI迎来发展窗口
2026-09-20
10:24:00
来源: 互联网
点击
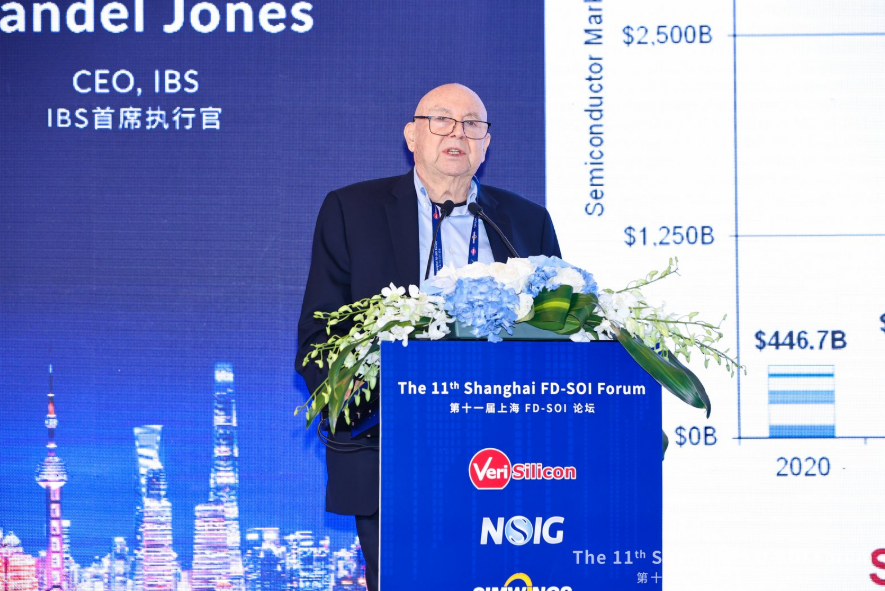
9月20日,在第十一届上海FD-SOI论坛现场,IBS首席执行官Handel Jones分享了《AI对半导体行业增长的影响及FD-SOI的作用》的主题报告,从代理式AI、物理AI、晶圆代工与供应链等维度,给出半导体产业至2035年的增长图景,并指出FD-SOI在低功耗、高频和边缘智能应用中的战略价值。
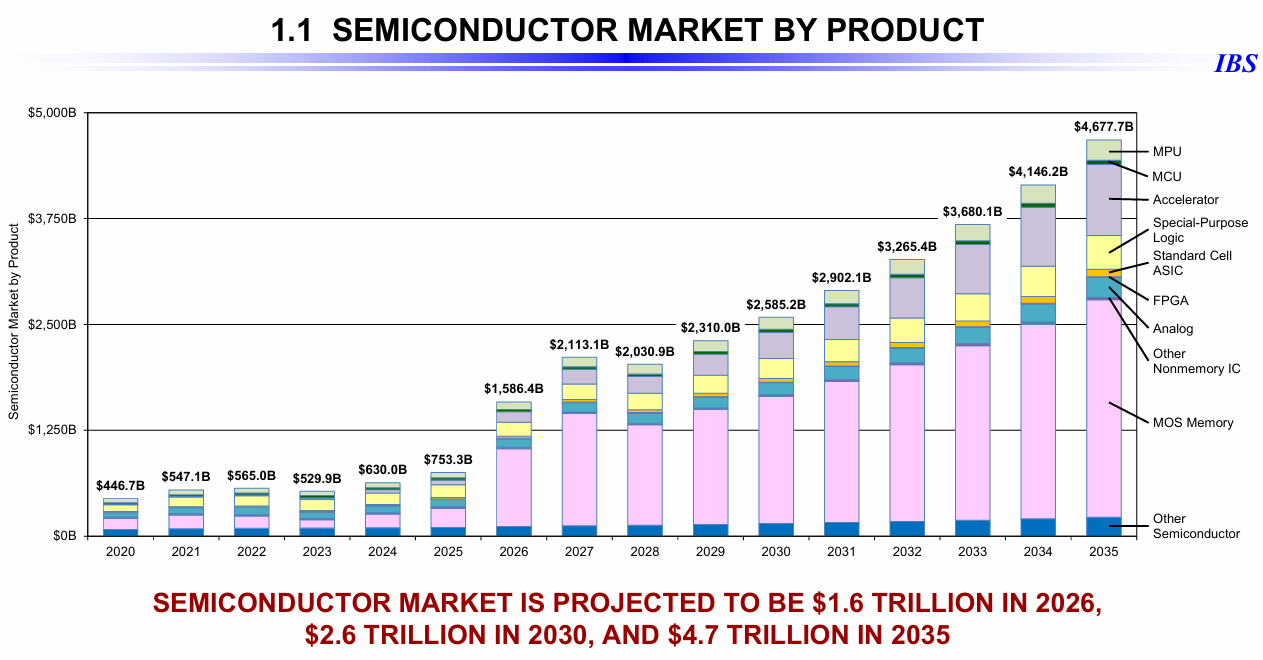
Handel Jones在演讲中给出预测:半导体市场将在2027年达到2.1万亿美元,2030年达到2.6万亿美元,2035年达到4.7万亿美元;晶圆代工市场将在2027年达到2920亿美元,2030年达到4710亿美元,2035年达到1万亿美元。他认为,生成式AI带来数据中心CAPEX和GPU增长,代理式AI进一步推高推理需求,是2026—2027年增长的关键变量。
他分享道,代理式AI使2026年数据中心CAPEX达到约1.1万亿美元,2027年仍将维持类似水平。Claude等应用广泛使用,需要大量token用于推理;中国公司正通过创新降低token成本。每日AI token消耗中,中国和美国都在快速增长。NVIDIA从Hopper到Blackwell再到Rubin,每百万token计算成本从4.20美元降至0.12美元,再到0.01美元,但行业仍需将token成本降低两到三个数量级。他判断,最高增长在推理,增长将出现在基于SRAM的架构中。
Handel Jones认为,物理AI是下一波应用浪潮,包括智能眼镜、智能机器人、自动驾驶、新一代智能手机等,中国在机器人等平台全球领先。IBS预计,到2035年全球人形机器人出货约1178万台,其中中国约883万台。Agentic AI手机需要低延迟推理,NPU需支持150—200 TOPS,并依赖1.4nm或2nm及LPDDR6/7。智能眼镜半导体市场到2035年约596亿美元,中国占比接近一半。他同时提醒,智能手机2026年出货将因DRAM短缺降至约9.99亿部,但长期仍具增长潜力。
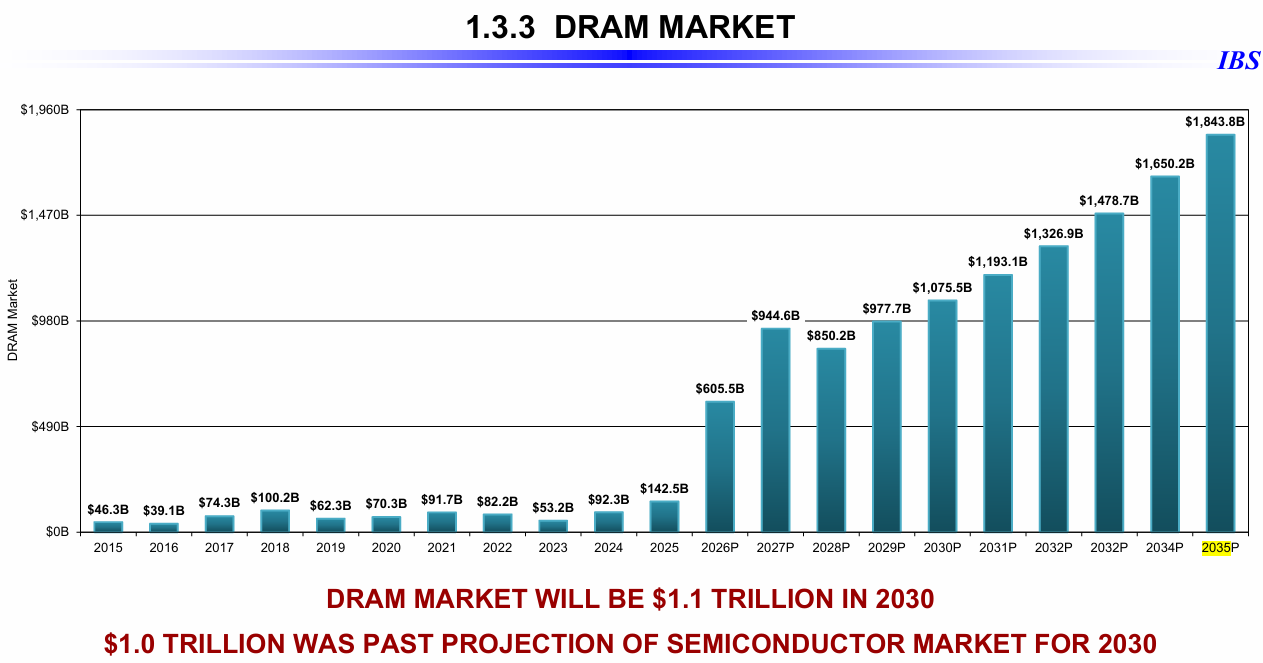
他提醒,晶圆和封装产能短缺正影响供应链,DRAM价格高企将拖累2026年PC、手机、电视、汽车等出货。DRAM市场到2030年预计达1.1万亿美元,但2026—2027年大规模CAPEX和4F2迁移可能使产能增速快于需求;新算法将减少DRAM需求、增加SRAM用于推理,推理更多转向LPDDR5X/LPDDR6。NAND短缺也将持续,YMTC表现突出。他同时指出,2027年下半年或2028年上半年存在全球衰退担忧,2028年数据中心CAPEX可能下降。
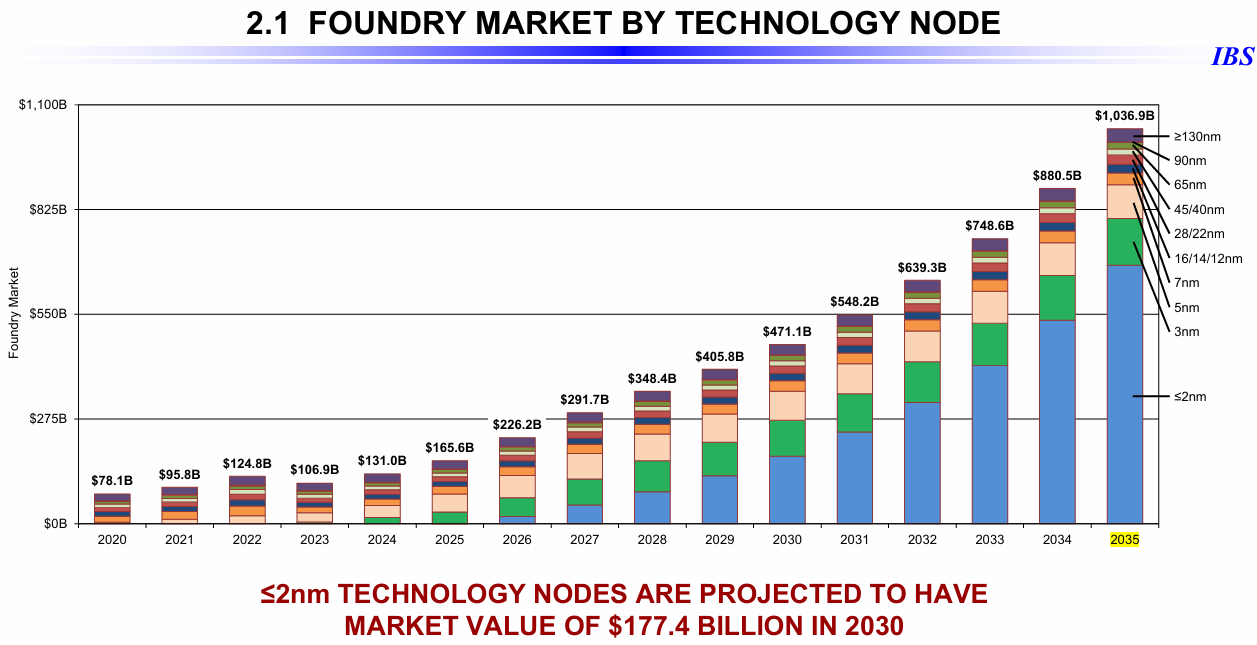
Handel Jones指出,代工增长主要由数据中心驱动,但可能受晶圆和封装产能限制。到2030年,TSMC预计占先进代工市场90%,≤2nm产能达30万—35万片/月;≤5nm需求达50万片/月。成熟制程目前过剩,但未来可能短缺,28nm短缺关键驱动来自成像。GlobalFoundries 22nm FD-SOI需求强劲,说明特色工艺重要性上升。晶圆制造与封装日益联动,2.5D/3D、光子学成为关键方向。
Handel Jones表示,FD-SOI比体硅CMOS或FinFET功耗更低、高频能力更好,适合汽车等需要抗粒子免疫的应用。其截止频率可能超过500GHz,线性度好,Wi-Fi 7/8有望借此降低功耗。当前FD-SOI有三个节点:28nm量产、22nm高量产、18nm接近量产。IBS测算,到2030年,在5nm、7nm、16/14/12nm、22nm、28nm等相关节点中,FD-SOI可覆盖约550亿美元代工机会,占这些节点合计的38.6%。他特别提到,GF 22FDX表现积极,下一代FD-SOI市场潜力更大,STMicroelectronics 18nm FD-SOI预期增长。关键瓶颈在衬底和晶圆加工产能。
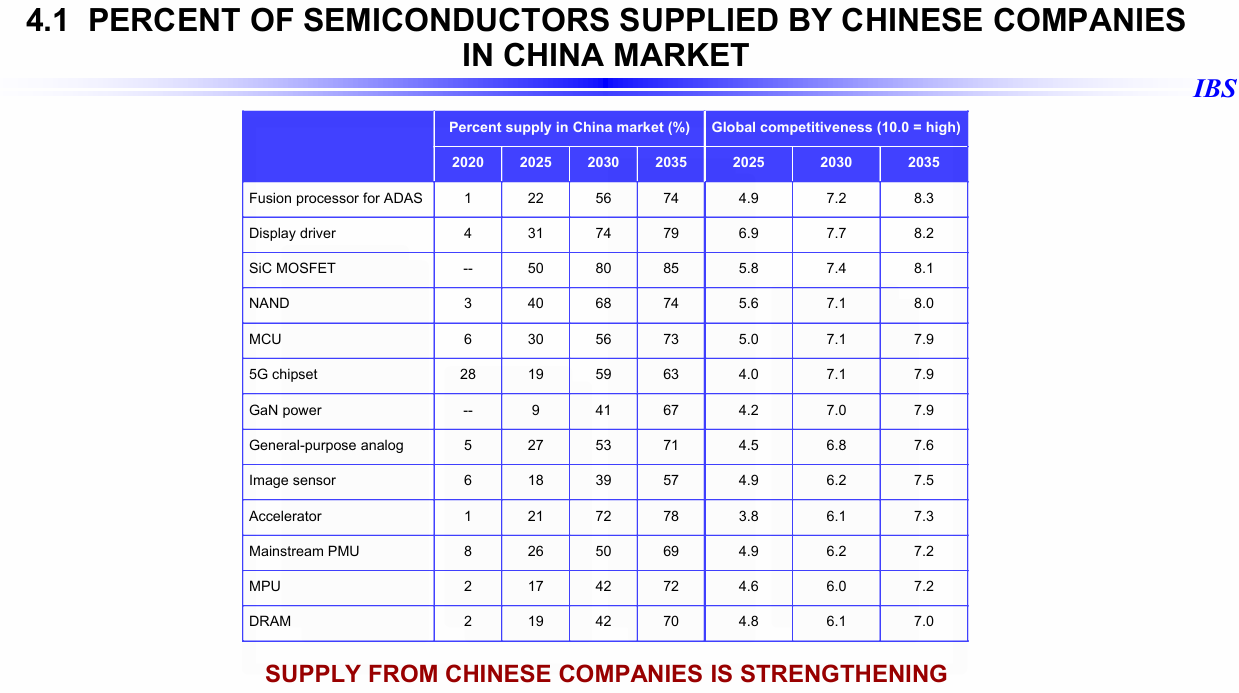
Handel Jones分享,中国半导体公司在ADAS融合处理器、显示驱动、SiC MOSFET、NAND、MCU、5G芯片组等领域的本土供应比例和全球竞争力持续提升,产品组合和设计能力增强。关键需求是获得足够晶圆产能,封装和2.5D/3D能力愈发重要。他认为,中国公司使用FD-SOI有利于物理AI应用,包括智能眼镜、智能手表、机器人、汽车电子等。IBS在结论中亦提到,芯原在中国拥有众多客户,FD-SOI对物理AI应用有益。
Handel Jones最后总结,代理式AI将驱动2026—2027年半导体增长,但行业需持续降低token成本;物理AI和推理需求将带来长期机会;FD-SOI增长潜力明确,但衬底与晶圆产能将决定其能走多快。对于正在寻找低功耗、高频和边缘智能方案的产业界而言,FD-SOI的战略窗口正在打开。
Handel Jones在演讲中给出预测:半导体市场将在2027年达到2.1万亿美元,2030年达到2.6万亿美元,2035年达到4.7万亿美元;晶圆代工市场将在2027年达到2920亿美元,2030年达到4710亿美元,2035年达到1万亿美元。他认为,生成式AI带来数据中心CAPEX和GPU增长,代理式AI进一步推高推理需求,是2026—2027年增长的关键变量。
他分享道,代理式AI使2026年数据中心CAPEX达到约1.1万亿美元,2027年仍将维持类似水平。Claude等应用广泛使用,需要大量token用于推理;中国公司正通过创新降低token成本。每日AI token消耗中,中国和美国都在快速增长。NVIDIA从Hopper到Blackwell再到Rubin,每百万token计算成本从4.20美元降至0.12美元,再到0.01美元,但行业仍需将token成本降低两到三个数量级。他判断,最高增长在推理,增长将出现在基于SRAM的架构中。
物理AI:人形机器人、智能眼镜、agentic AI手机
Handel Jones认为,物理AI是下一波应用浪潮,包括智能眼镜、智能机器人、自动驾驶、新一代智能手机等,中国在机器人等平台全球领先。IBS预计,到2035年全球人形机器人出货约1178万台,其中中国约883万台。Agentic AI手机需要低延迟推理,NPU需支持150—200 TOPS,并依赖1.4nm或2nm及LPDDR6/7。智能眼镜半导体市场到2035年约596亿美元,中国占比接近一半。他同时提醒,智能手机2026年出货将因DRAM短缺降至约9.99亿部,但长期仍具增长潜力。
他提醒,晶圆和封装产能短缺正影响供应链,DRAM价格高企将拖累2026年PC、手机、电视、汽车等出货。DRAM市场到2030年预计达1.1万亿美元,但2026—2027年大规模CAPEX和4F2迁移可能使产能增速快于需求;新算法将减少DRAM需求、增加SRAM用于推理,推理更多转向LPDDR5X/LPDDR6。NAND短缺也将持续,YMTC表现突出。他同时指出,2027年下半年或2028年上半年存在全球衰退担忧,2028年数据中心CAPEX可能下降。
晶圆代工:先进制程集中,特色工艺升温
Handel Jones指出,代工增长主要由数据中心驱动,但可能受晶圆和封装产能限制。到2030年,TSMC预计占先进代工市场90%,≤2nm产能达30万—35万片/月;≤5nm需求达50万片/月。成熟制程目前过剩,但未来可能短缺,28nm短缺关键驱动来自成像。GlobalFoundries 22nm FD-SOI需求强劲,说明特色工艺重要性上升。晶圆制造与封装日益联动,2.5D/3D、光子学成为关键方向。
Handel Jones表示,FD-SOI比体硅CMOS或FinFET功耗更低、高频能力更好,适合汽车等需要抗粒子免疫的应用。其截止频率可能超过500GHz,线性度好,Wi-Fi 7/8有望借此降低功耗。当前FD-SOI有三个节点:28nm量产、22nm高量产、18nm接近量产。IBS测算,到2030年,在5nm、7nm、16/14/12nm、22nm、28nm等相关节点中,FD-SOI可覆盖约550亿美元代工机会,占这些节点合计的38.6%。他特别提到,GF 22FDX表现积极,下一代FD-SOI市场潜力更大,STMicroelectronics 18nm FD-SOI预期增长。关键瓶颈在衬底和晶圆加工产能。
中国半导体与FD-SOI:应用牵引,生态待补
Handel Jones分享,中国半导体公司在ADAS融合处理器、显示驱动、SiC MOSFET、NAND、MCU、5G芯片组等领域的本土供应比例和全球竞争力持续提升,产品组合和设计能力增强。关键需求是获得足够晶圆产能,封装和2.5D/3D能力愈发重要。他认为,中国公司使用FD-SOI有利于物理AI应用,包括智能眼镜、智能手表、机器人、汽车电子等。IBS在结论中亦提到,芯原在中国拥有众多客户,FD-SOI对物理AI应用有益。
Handel Jones最后总结,代理式AI将驱动2026—2027年半导体增长,但行业需持续降低token成本;物理AI和推理需求将带来长期机会;FD-SOI增长潜力明确,但衬底与晶圆产能将决定其能走多快。对于正在寻找低功耗、高频和边缘智能方案的产业界而言,FD-SOI的战略窗口正在打开。
责任编辑:chenguang
相关文章
-
- 半导体行业观察
-
- 摩尔芯闻
最新新闻
热门文章 本日 七天 本月
- 1 敢为人先,江北新政对集成电路产业发展的利好
- 2 芯原戴伟民:FinFET与FD‑SOI两条腿走路,抢抓边缘AI新机遇
- 3 IBS:代理式AI拉动半导体规模激增,FD-SOI适配物理AI迎来发展窗口
热门评论
©2025 半导体行业观察
Copyright©2023 芯算智能科技(扬州)有限公司
苏ICP备2025200240号-2 皖公网安备 34019202000656号